 Grundboken
2. Årets sista momsdeklaration i enskild firma
Vad steget är och varför
Under året redovisar en firma med kontantmetoden momsen när fakturan betalas. I den sista momsdeklarationen för räkenskapsåret gäller något annat: Skatteverket skriver att momsen på obetalda fakturor ska redovisas i den. Grundboken tar upp både fakturor du skickat och fakturor du fått.
När deklarationen ska vara inne beror på hur firman redovisar momsen:
- En gång per år, utan EU-handel: 12 maj året efter beskattningsåret (regel som gäller varje år, Skatteverket, När ska jag deklarera moms, hämtad 2026-10-01). För 2025 är det 12 maj 2026 (beskattningsår 2025, Skatteverket, Deklarera enskild näringsverksamhet, hämtad 2026-10-01).
- En gång per år, med EU-handel: 26 februari året efter beskattningsåret (regel som gäller varje år, Skatteverket, När ska jag deklarera moms, hämtad 2026-10-01).
- Varje kvartal: den 12:e i andra månaden efter kvartalet, i augusti den 17:e (regel som gäller varje år, Skatteverket, När ska jag deklarera moms, hämtad 2026-10-01).
Har du fått anstånd med inkomstdeklarationen gäller det inte momsdeklarationen. Har en redovisningsbyrå fått byråanstånd åt dig ska momsen vara inne senast 26 juni (regel som gäller varje år, Skatteverket, När ska jag deklarera moms, hämtad 2026-10-01), men Skatteverket tar ut ränta från dagen efter det vanliga datumet.
I Grundboken
BokslutKundfordringar och leverantörsskulder
Börja här om något är obetalt vid årsskiftet. Då kommer momsen på de obetalda fakturorna med i årets sista period. Sidan heter Obetalda fakturor. Du fyller i fakturorna, och programmet gör ett utkast som du granskar och bokför.
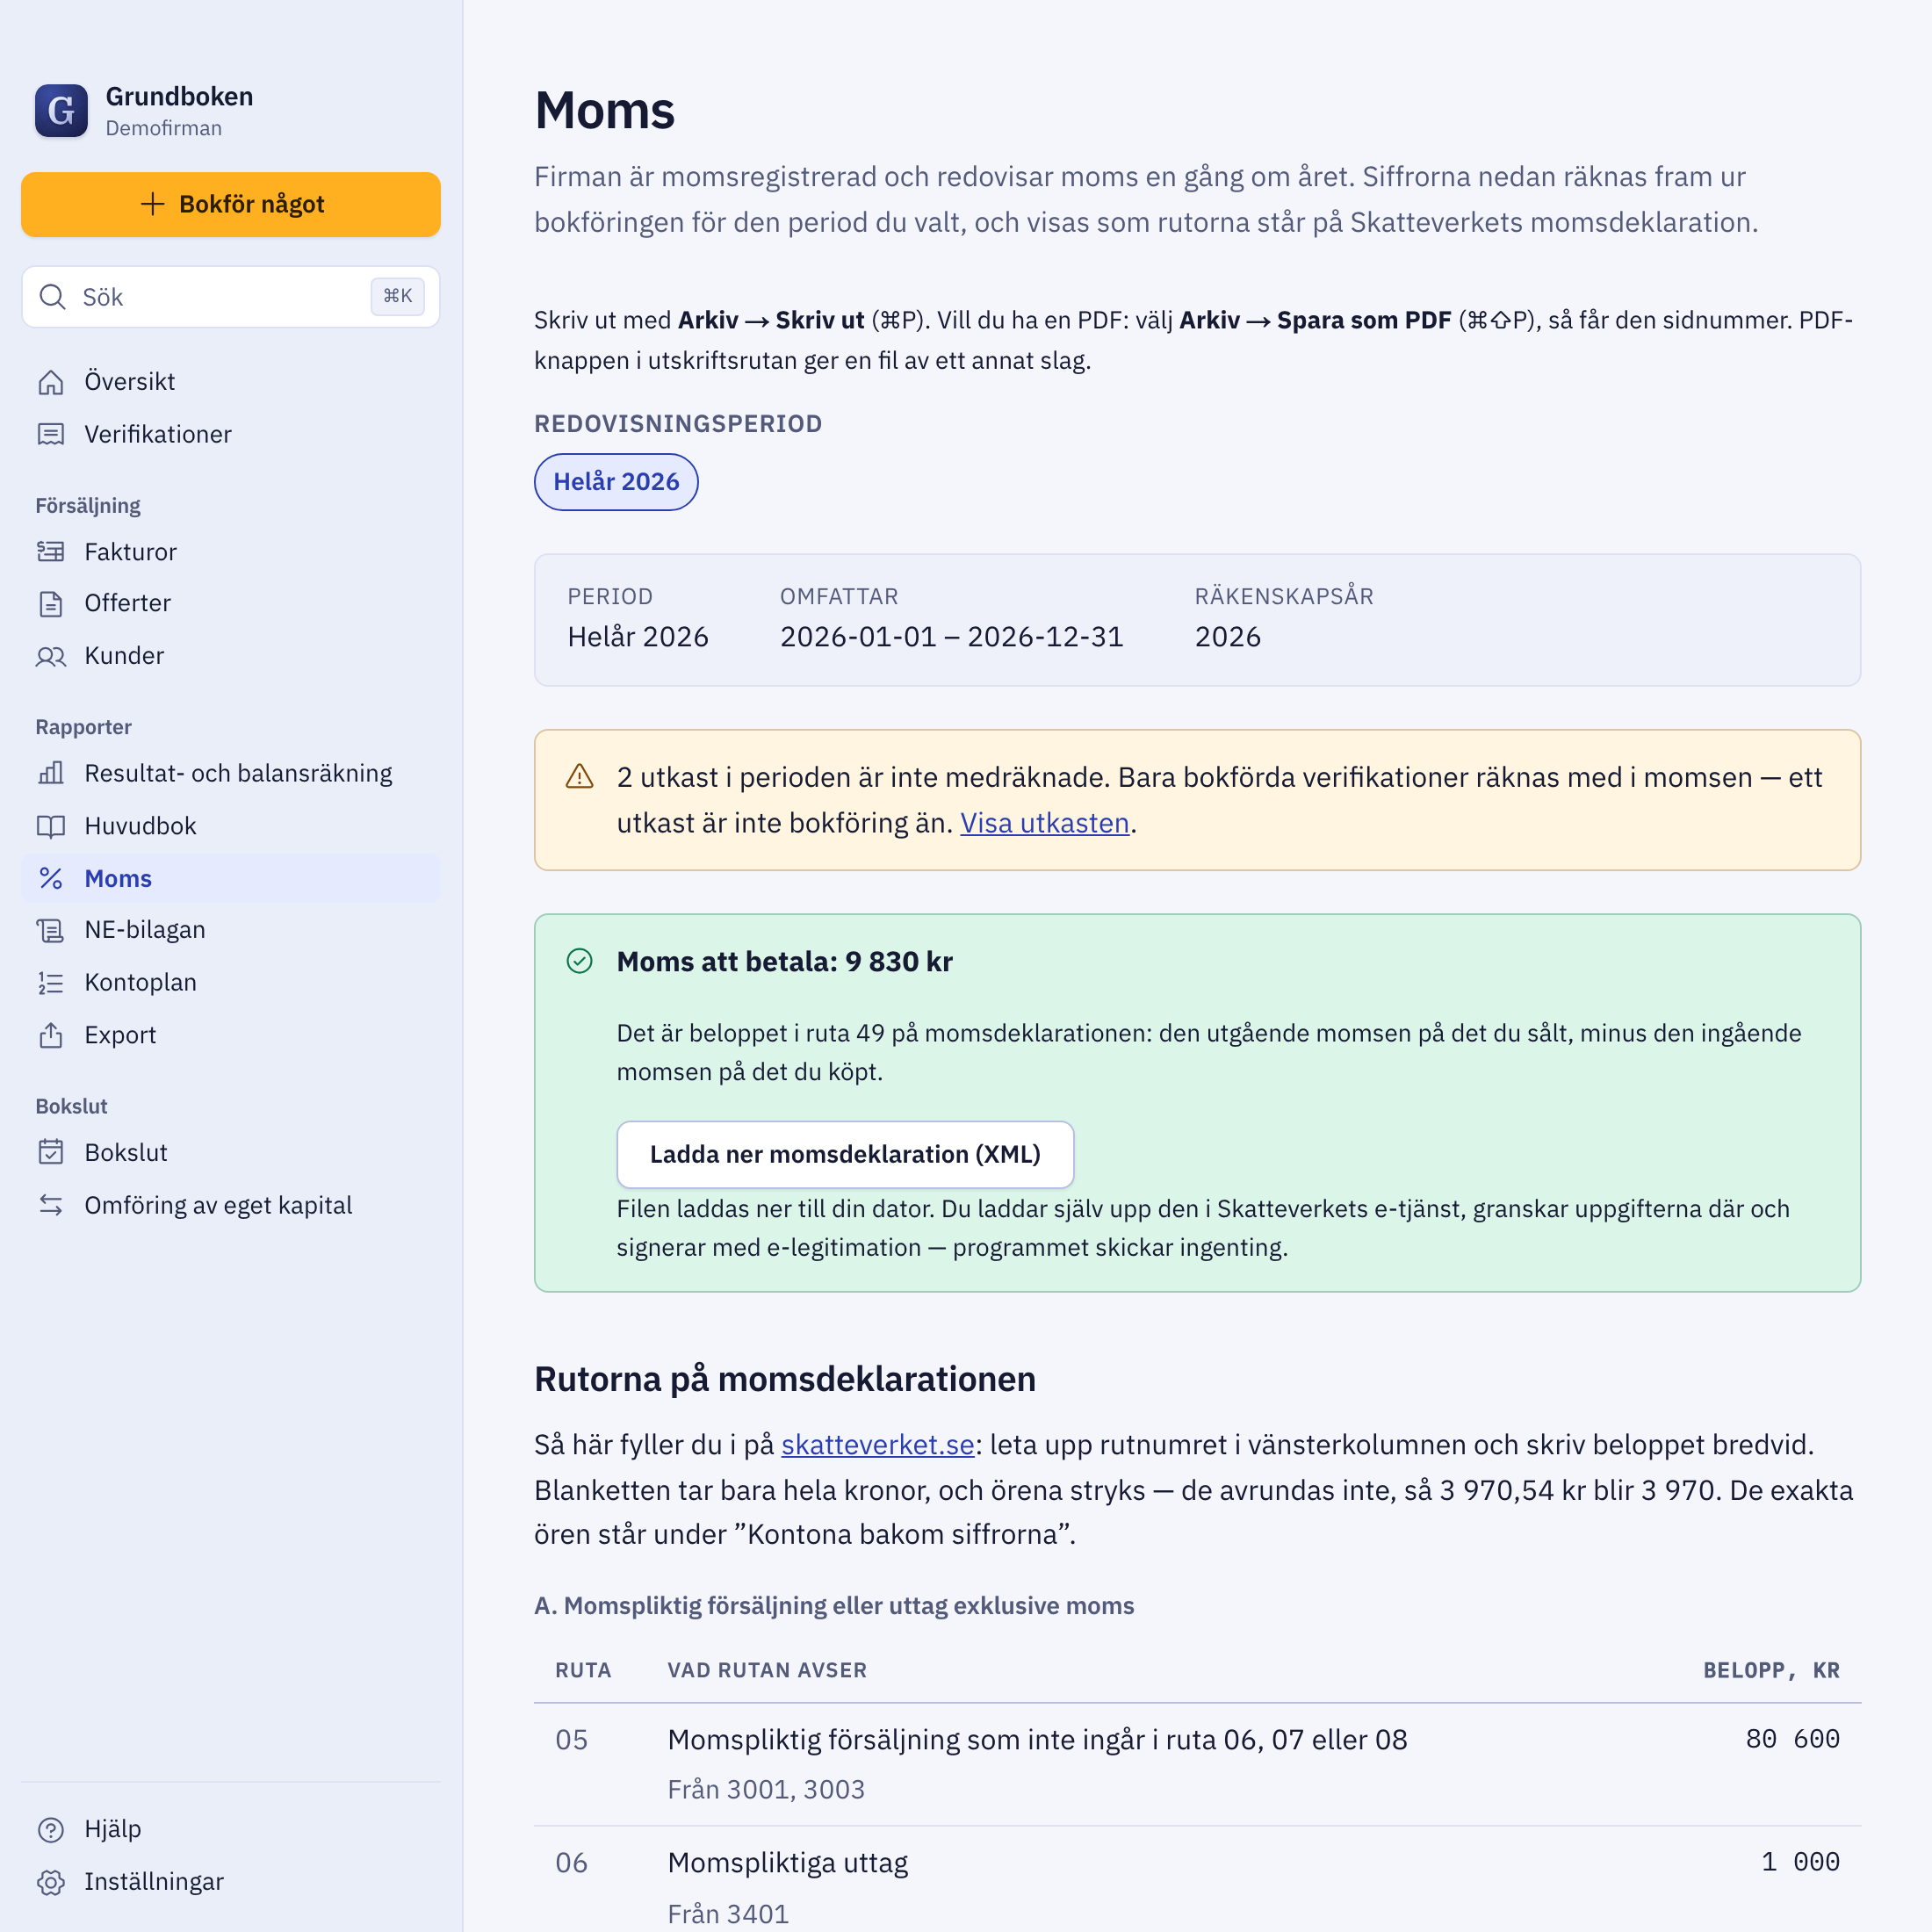
RapporterMoms
- Välj den sista perioden under Redovisningsperiod.
- Tryck Ladda ner momsdeklaration (XML). Filen laddar du själv upp i Skatteverkets e-tjänst, där du granskar och skriver under med e-legitimation. Programmet skickar ingenting.
- När deklarationen är lämnad: tryck Avräkna momsen, granska verifikationen och tryck Skapa utkast. Bokför sedan utkastet.
Avräkningen dateras på periodens sista dag. Den görs i det räkenskapsår programmet arbetar i, och därför ska den vara bokförd innan året avslutas.
Exempelfirman
Påhittade siffror En påhittad fotograf med enskild firma: bröllop och andra uppdrag, och försäljning av bilder. Momsregistrerad, redovisar momsen en gång per år och bokför med kontantmetoden. Räkenskapsåret är kalenderåret 2025.
Fotografen har en bröllopsfaktura som är obetald den 31 december. Den tas upp vid bokslutet:
| Konto | Namn | Debet | Kredit |
|---|---|---|---|
| 1510 | Kundfordringar | 12 500 kr | |
| 3001 | Försäljning inom Sverige, 25 % moms | 10 000 kr | |
| 2611 | Utgående moms på försäljning inom Sverige, 25 % | 2 500 kr | |
| Summa | 12 500 kr | 12 500 kr | |
Tas upp vid bokslutet. Momsen på 2 500 kr följer med i årets sista momsdeklaration.
All försäljning har samma momssats. Uppdragen är tjänster, och rätten till fotografier har 25 procent (2026, Skatteverket, Momssatser och undantag från moms, hämtad 2026-10-01). Momsdeklarationen för hela 2025 får fyra rutor med belopp:
| 05 | Momspliktig försäljning som inte ingår i ruta 06, 07 eller 08 | 250 000 kr |
| 10 | Utgående moms 25 % | 62 500 kr |
| 48 | Ingående moms att dra av | 8 000 kr |
| 49 Moms att betala eller få tillbaka | 54 500 kr | |
När deklarationen är lämnad avräknar fotografen momsen:
| Konto | Namn | Debet | Kredit |
|---|---|---|---|
| 2611 | Utgående moms på försäljning inom Sverige, 25 % | 62 500 kr | |
| 2641 | Debiterad ingående moms | 8 000 kr | |
| 2650 | Redovisningskonto för moms | 54 500 kr | |
| Summa | 62 500 kr | 62 500 kr | |
Daterad 31 december 2025, periodens sista dag. Momskontona blir noll och skulden till Skatteverket står samlad på 2650.
Vanliga fel
Att kontrollera
Obetalda fakturor redovisas två gånger
Momsen på en obetald faktura redovisas i årets sista period. När fakturan betalas nästa år ska momsen inte redovisas igen. Skatteverket påminner om det särskilt.
Att kontrollera
Avräkningen görs innan deklarationen är lämnad
Avräkna först när deklarationen är inlämnad. Bokförs något i perioden efteråt stämmer avräkningen inte längre, och momssidan säger till om det händer.
Källa: Grundbokens momssida, avsnittet När du har lämnat deklarationen
Att kontrollera
Fotografier momsas som konst
Konstverk har 12 procent (2026, Skatteverket, rättslig vägledning om konstverk, hämtad 2026-10-01), och rättigheter till de flesta konstnärliga verk har 6 procent (2026, Skatteverket, Momssatser och undantag från moms, hämtad 2026-10-01). Fotografier är undantagna från båda. Sverige har valt att fotografier inte räknas som konstverk, och rätten till fotografier har 25 procent (2026, Skatteverket, Momssatser och undantag från moms, hämtad 2026-10-01).
Källa: Skatteverket, rättslig vägledning: Vad utgör konstverk enligt ML?
Vad det betyder för deklarationen
Moms är inte en intäkt. Försäljningen står på NE-bilagan utan moms, i fält R1. Momsskulden som står kvar vid årsskiftet hamnar i balansräkningen, i fält B14 Skatteskulder. För exempelfirman är den 54 500 kr, samma belopp som i ruta 49.
Fördjupa dig
- Moms i enskild firma: gränser, satser och hur ofta du deklarerar
När måste en enskild firma momsregistrera sig, vilken momssats gäller för vad, och hur ofta ska momsen deklareras? Aktuella gränser och satser.
Vill du slippa räkna ut det här själv?
Grundboken är ett bokföringsprogram för enskild firma som räknar fram de här siffrorna ur din egen bokföring. Det är gratis. Lämna din adress så skickar jag ett mejl med nedladdningslänken.
Källor
- Skatteverket: Fylla i momsdeklarationen (rutornas nummer och namn) (hämtad 2026-08-01)
- Skatteverket: När ska jag deklarera moms, avsnittet Sista deklarationen på beskattningsåret (hämtad 2026-10-01)
- Skatteverket, Deklarera enskild näringsverksamhet (hämtad 2026-10-01)
- Skatteverket, Momssatser och undantag från moms (hämtad 2026-10-01)
- Skatteverket, rättslig vägledning om konstverk (hämtad 2026-10-01)