 Grundboken
4. Avskrivning av inventarier i enskild firma: kamera, dator och maskiner
Vad steget är och varför
Det du köper till firman och använder i flera år är en inventarie: en kamera, en dator, ett objektiv, ett verktyg, en möbel. Utgiften tas inte som kostnad det år du köper den. Den bokförs som en tillgång, och en del av värdet tas som kostnad varje år. Den delen är avskrivningen. Skatteverket kallar den värdeminskning.
Det finns tre sätt att få avdrag för en inventarie:
- Direktavdrag. Hela utgiften dras av det år du köper. Det gäller inventarier av mindre värde, alltså ett anskaffningsvärde utan moms under ett halvt prisbasbelopp: 29 400 kronor (inkomstår 2025, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02) och 29 600 kronor (inkomstår 2026, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02). Det gäller också inventarier som bedöms hålla högst tre år (regel som gäller varje år, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02). Hör flera inventarier naturligt ihop, till exempel en kamera och dess objektiv, prövas deras sammanlagda värde mot gränsen.
- Räkenskapsenlig avskrivning. Du skriver av över flera år, med huvudregeln eller alternativregeln. Gör du ett förenklat årsbokslut ska avskrivningen följa beskattningen, och då gäller den här metoden.
- Restvärdesavskrivning. En tredje metod som Grundboken inte räknar.
Huvudregeln ger högst 30 procent (regel som gäller varje år, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02) av underlaget. Underlaget är det bokförda värdet vid årets början plus det du köpt under året och fortfarande har kvar. Alternativregeln, som Skatteverket kallar kompletteringsregeln, ger 20 procent av anskaffningsvärdet varje år, alltså hel avskrivning på fem år (regel som gäller varje år, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02). Den kräver att du vet vad inventarierna kostade och vilket år du köpte dem.
Gör du ett förenklat årsbokslut och hela underlaget är högst ett halvt prisbasbelopp får du dra av allt på en gång. Gränsen är 29 400 kronor (inkomstår 2025, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02) för 2025.
Taken är högsta belopp. Du får skriva av mindre.
I Grundboken
Först köpet. Mallen Jag har köpt något till firman erbjuder bara kostnadskonton, så en inventarie över gränsen bokför du för hand.
VerifikationerNy verifikation
- Tryck Bokför något, eller Ny verifikation under Verifikationer, och välj Bokföra för hand i avancerat läge.
- Debitera tillgångskontot för inventarien, till exempel 1220 Inventarier och verktyg eller 1250 Datorer, med beloppet utan moms. Debitera 2641 Debiterad ingående moms med momsen. Kreditera 1930 Företagskonto med det du betalade.
- Tryck Bokför.
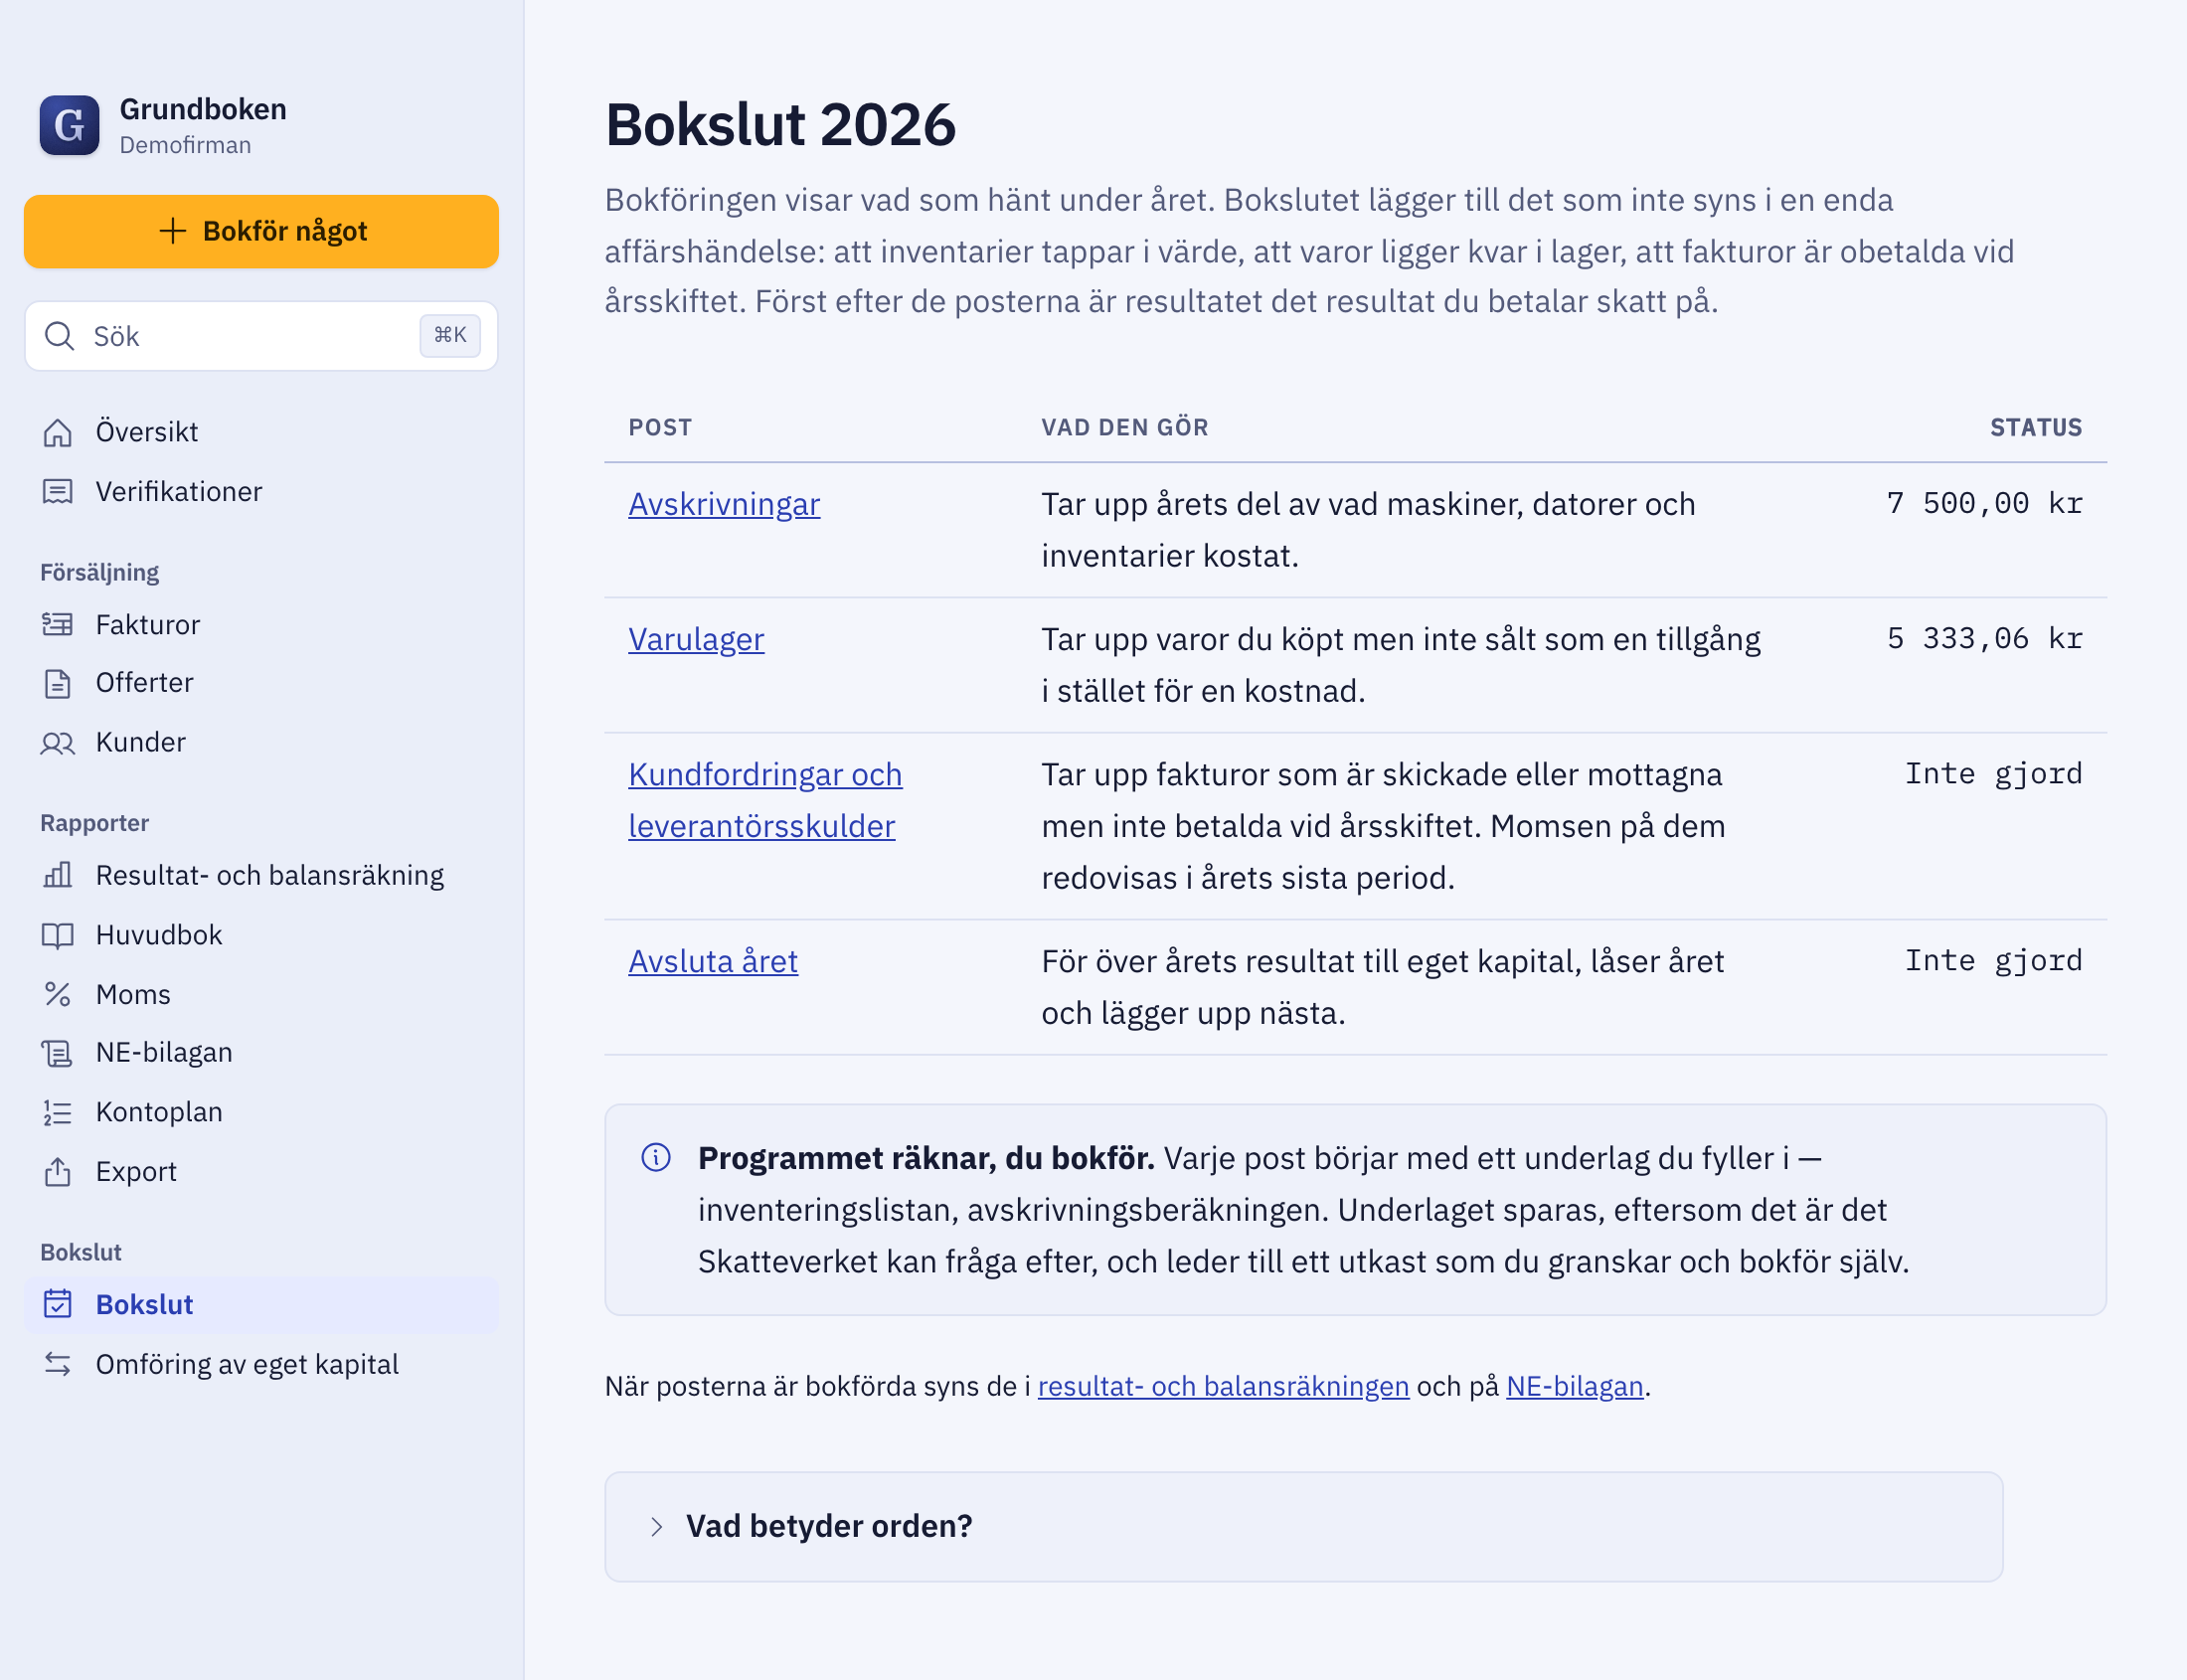
Sedan avskrivningen i bokslutet.
BokslutAvskrivningar
- Under Avskrivningsunderlaget står varje tillgångsgrupp med vad den kostade, vad som redan är avskrivet och vad som återstår. Summan är underlaget. En ruta säger till om underlaget är så litet att allt får skrivas av direkt.
- Under Vad du får skriva av står taket enligt huvudregeln och, när du fyllt i inköpsåren, taket enligt alternativregeln.
- Under Din beräkning: välj regel under Vilken regel använder du?. Väljer du alternativregeln fyller du i vad inventarierna kostade per inköpsår. Skriv beloppet under Årets avskrivning och tryck Spara underlaget.
- Under Verifikationen syns hur beloppet fördelas mellan tillgångarna. Tryck Skapa utkast, granska och tryck Bokför.
Underlaget sparas för sig och går att ändra. Verifikationen är bokföring och kan, när den är bokförd, bara rättas. Programmet väljer varken regel eller belopp åt dig.
Exempelfirman
Påhittade siffror En påhittad fotograf med enskild firma: bröllop och andra uppdrag, och försäljning av bilder. Momsregistrerad, redovisar momsen en gång per år och bokför med kontantmetoden. Räkenskapsåret är kalenderåret 2025.
Under 2025 köpte fotografen ett kamerahus och två objektiv:
| Konto | Namn | Debet | Kredit |
|---|---|---|---|
| 1220 | Inventarier och verktyg | 52 000 kr | |
| 2641 | Debiterad ingående moms | 13 000 kr | |
| 1930 | Företagskonto / checkkonto | 65 000 kr | |
| Summa | 65 000 kr | 65 000 kr | |
Kamerahuset 24 000 kr och objektiven 16 000 kr och 12 000 kr, utan moms. Utrustningen är en tillgång, inte en kostnad, och bokförs på konto 1220.
Utrustningen hör ihop och prövas som ett inventarium. Anskaffningsvärdet 52 000 kr ligger över ett halvt prisbasbelopp (29 400 kronor (inkomstår 2025, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02)), så direktavdrag är inte möjligt. Momsen 13 000 kr dras av som ingående moms och är ingen del av anskaffningsvärdet, eftersom firman är momsregistrerad.
Allt köptes under 2025, så underlaget är hela anskaffningsvärdet. Taken blir:
- Huvudregeln: 30 procent (regel som gäller varje år, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02) av 52 000 kr är högst 15 600 kr.
- Alternativregeln: 20 procent av anskaffningsvärdet varje år, alltså hel avskrivning på fem år (regel som gäller varje år, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02), första året högst 10 400 kr.
Fotografen väljer huvudregeln och skriver av hela taket:
| Konto | Namn | Debet | Kredit |
|---|---|---|---|
| 7832 | Avskrivningar på inventarier och verktyg | 15 600 kr | |
| 1229 | Ackumulerade avskrivningar på inventarier och verktyg | 15 600 kr | |
| Summa | 15 600 kr | 15 600 kr | |
Daterad 31 december 2025, räkenskapsårets sista dag. Inköpet på konto 1220 står kvar orört, och värdeminskningen samlas på 1229.
Bokfört värde vid årsskiftet blir 36 400 kr. Nästa år är det bokförda värdet underlaget, och huvudregelns tak är då 10 920 kr, ett lägre belopp. Därför blir inventarier aldrig helt avskrivna med huvudregeln.
Vanliga fel
Vanligt fel
Underlaget sparat men utkastet aldrig bokfört
Underlaget är ingen bokföring. Först när du skapat utkastet och tryckt Bokför finns avskrivningen i bokföringen, i resultatet och på NE-bilagan. Ett utkast som ligger kvar stoppar dessutom låsningen av året.
Källa: Grundbokens checklista inför årsavslutet, punkten Allt är bokfört
Att kontrollera
Avskrivningen räknas på inköpspriset i stället för det bokförda värdet
Huvudregeln räknas på det bokförda värdet vid årets början plus årets inköp, alltså inte på vad inventarierna en gång kostade. Räknas den på inköpspriset blir avskrivningen för stor varje år efter det första. Grundboken räknar underlaget ur kontosaldona, så kontrollera att inköpet står på tillgångskontot och inte som kostnad.
Att kontrollera
Dyr utrustning bokförd som kostnad
Mallen för inköp lägger utgiften på ett kostnadskonto. Är inköpet en inventarie över gränsen för direktavdrag ska det på ett tillgångskonto, annars blir kostnaden för hög det första året och tillgången saknas i balansräkningen. Hör flera saker ihop, till exempel kamera och objektiv, prövas deras sammanlagda värde mot gränsen.
Att kontrollera
Taket tas för ett krav
Huvudregeln och alternativregeln anger högsta belopp. Du får skriva av mindre, till exempel ett år med lågt resultat. Skillnaden ligger kvar i det bokförda värdet och ingår i nästa års underlag.
Källa: Grundbokens sida Avskrivningar, rutan Vad du får skriva av
Vad det betyder för deklarationen
Avskrivningen står i fält R10 på NE-bilagan och sänker det bokförda resultatet. Inventariernas bokförda värde, anskaffningsvärdet minus avskrivningarna, står i fält B4. För exempelfirman är R10 15 600 kr och B4 36 400 kr. Det bokförda resultatet i R11 blir 202 400 kr.
Använder du räkenskapsenlig avskrivning ska det skattemässiga avdraget motsvara avskrivningen i bokslutet. Då behövs ingen justering på sidan 2.
Fördjupa dig
- Förenklat årsbokslut och K1: vad som gäller för enskild firma
Vem får göra ett förenklat årsbokslut, vad det består av, varför det heter K1 hos Bokföringsnämnden och förenklat årsbokslut hos Skatteverket.
- BAS-kontoplanen: så är den uppbyggd för enskild firma
Vad kontonumren betyder, hur få konton en enskild firma behöver, och vad den särskilda BAS-kontoplanen för förenklat årsbokslut är bra för.
Vill du slippa räkna ut det här själv?
Grundboken är ett bokföringsprogram för enskild firma som räknar fram de här siffrorna ur din egen bokföring. Det är gratis. Lämna din adress så skickar jag ett mejl med nedladdningslänken.
Källor
- Skatteverket: Avdrag för värdeminskning (hämtad 2026-10-02)