 Grundboken
2. Obetalda fakturor vid årsskiftet i enskild firma med kontantmetoden
Vad steget är och varför
Med kontantmetoden bokförs en faktura när den betalas. En faktura du skickade i december och som kunden betalar i januari finns därför inte i bokföringen när året tar slut. Skatteverket skriver att alla obetalda fordringar och skulder ändå måste bokföras vid räkenskapsårets slut, även med kontantmetoden.
- Kundfakturor du skickat men inte fått betalt för är fordringar. Intäkten hör till det år arbetet gjordes.
- Leverantörsfakturor du fått men inte betalat är skulder. Kostnaden hör till det år varan eller tjänsten levererades.
Utan det här steget hamnar intäkten och kostnaden i fel år, och resultatet är inte det du ska beskattas för.
Momsen följer med. Under året redovisar du moms när fakturan betalas. I deklarationen för årets sista period ska momsen på obetalda fakturor också vara med. Det är därför det här steget kommer före den sista momsdeklarationen i steg 3: fakturorna ska vara upptagna innan du lämnar den. Har du redan lämnat den utan dem, läs under Vanliga fel nedan.
I Grundboken
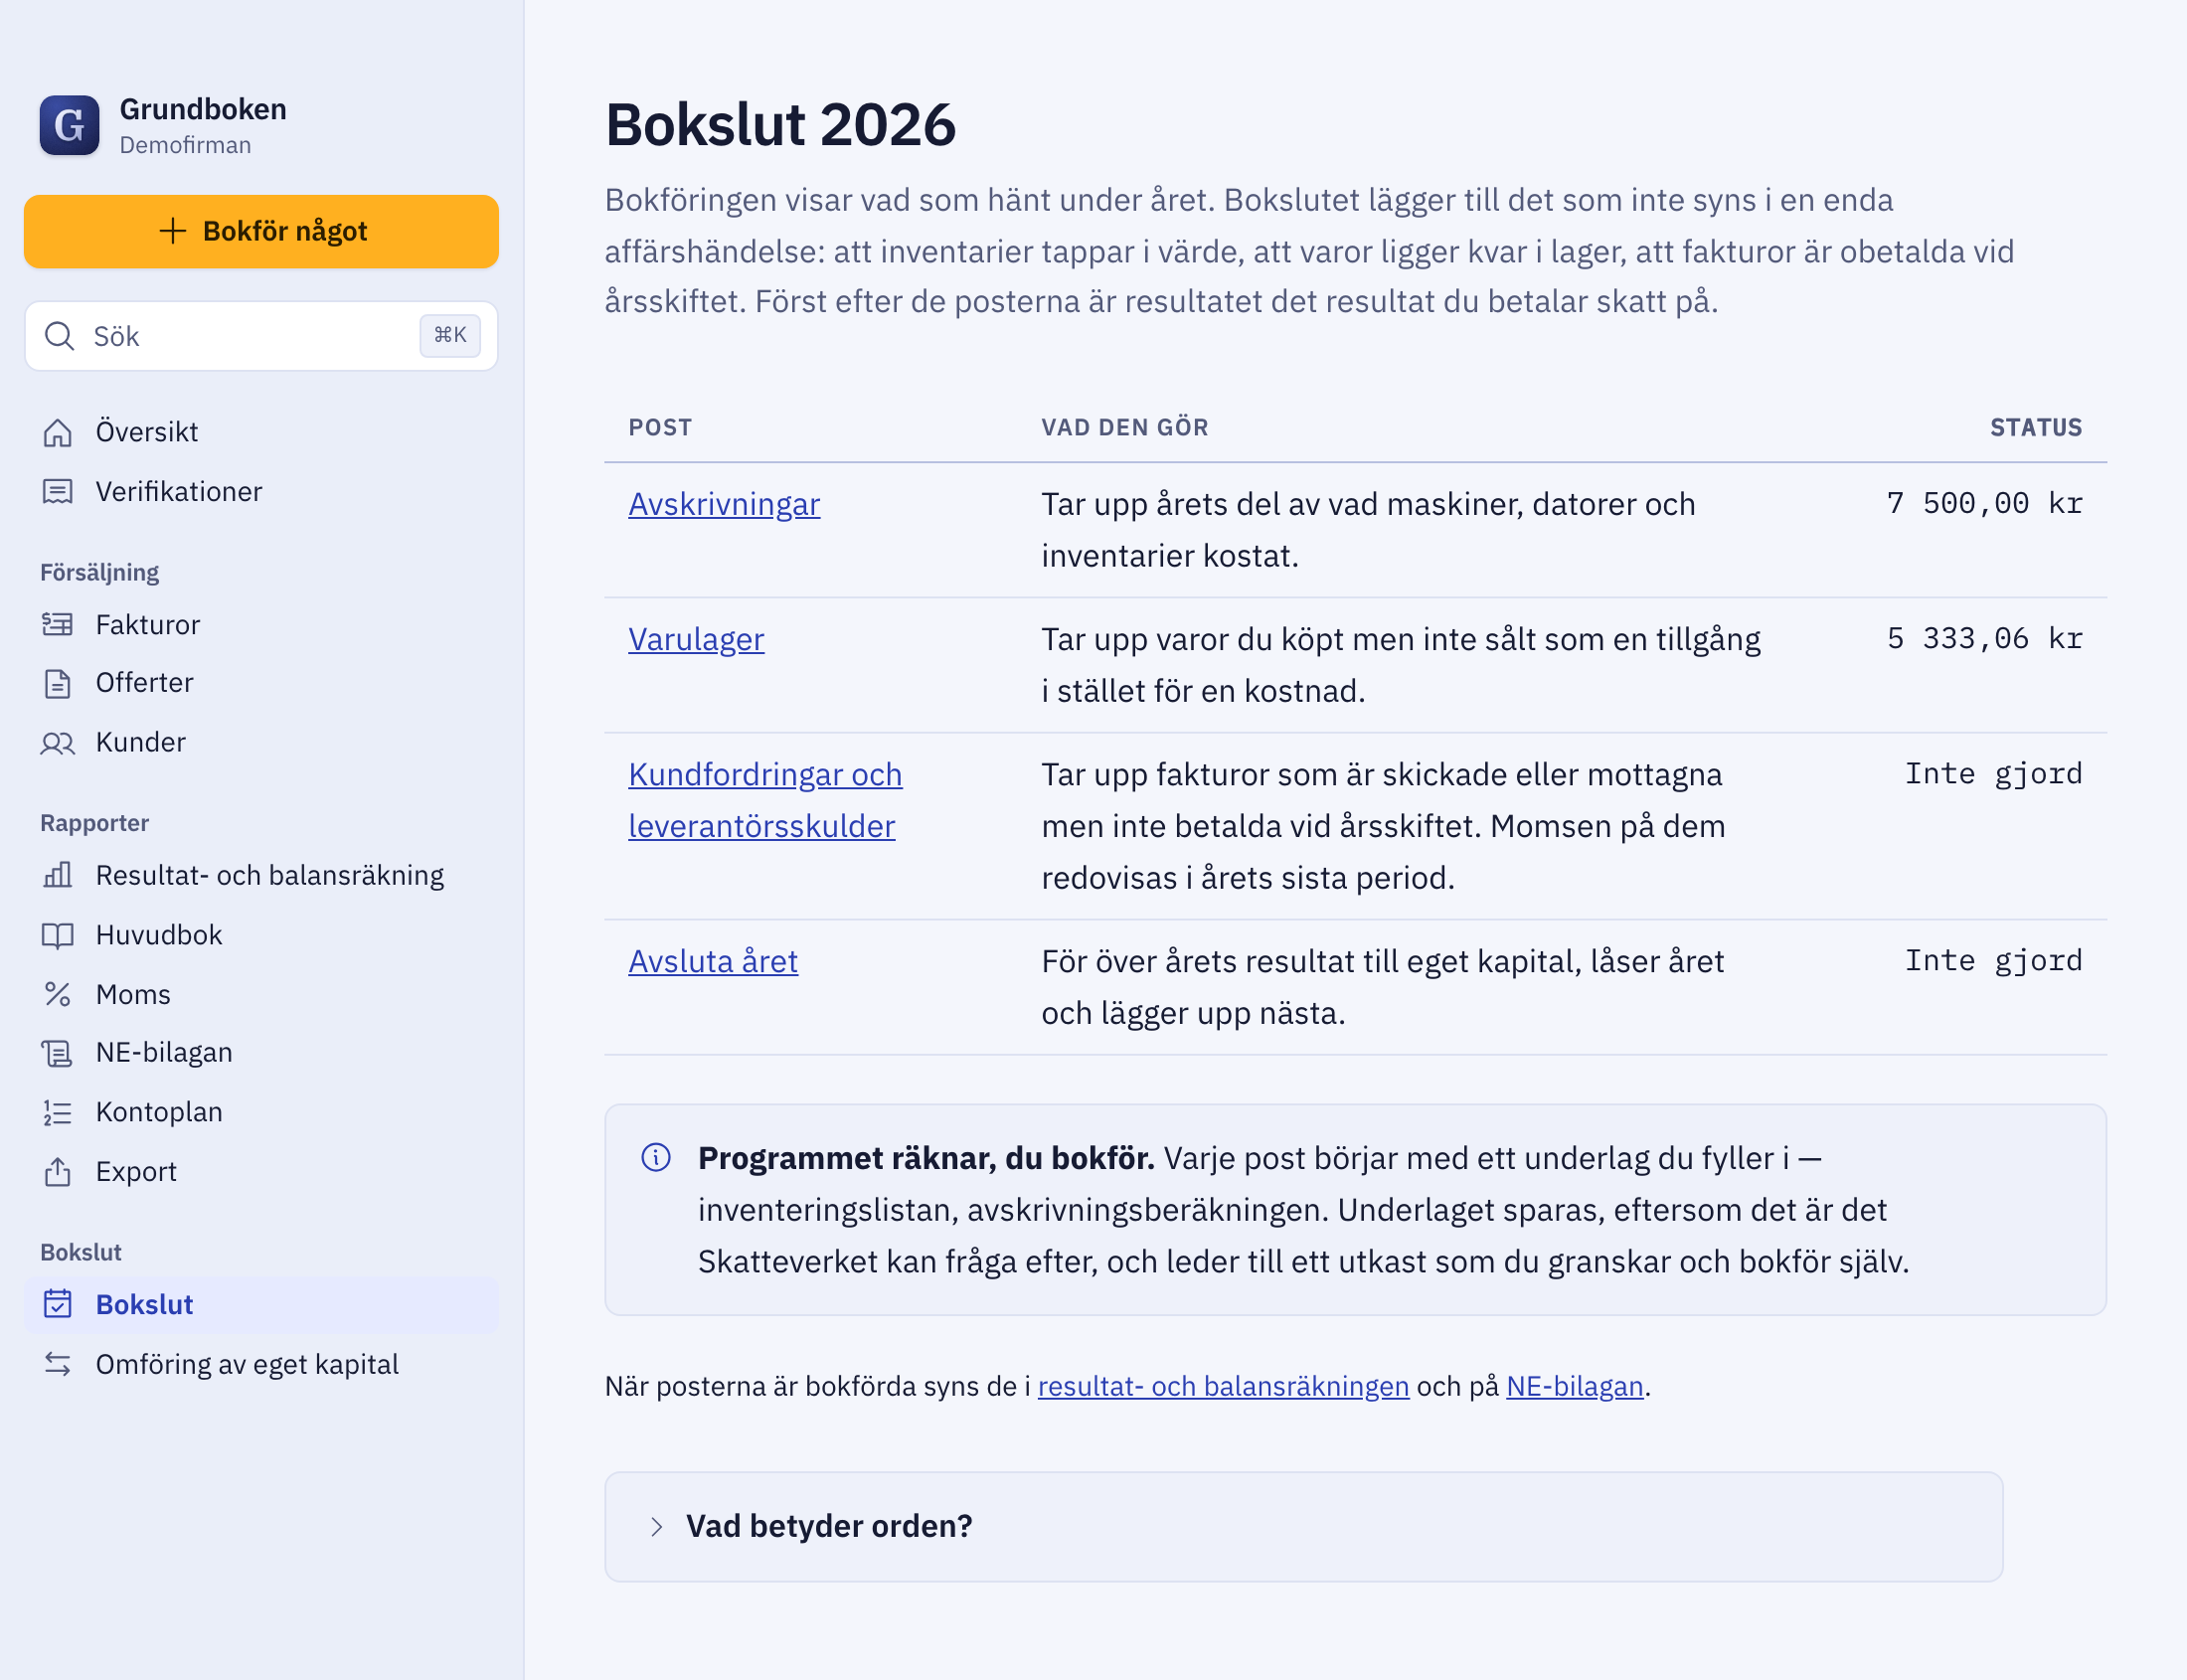
BokslutKundfordringar och leverantörsskulder
Sidan heter Obetalda fakturor och har två listor, en för kunder och en för leverantörer. Räkenskapsåret står överst.
- I listan Fakturor du skickat men inte fått betalt för: har du klarmarkerat fakturor under Fakturor som är obetalda vid årsskiftet är de ifyllda åt dig. Ändra eller stryk det som inte stämmer, och fyll i resten. Varje rad har ett namn, ett belopp inklusive moms, en momssats och ett intäktskonto. Tryck Spara kundfordringarna.
- I listan Fakturor du fått men inte betalat: programmet har inget register över leverantörsfakturor, så den fyller du i själv. Varje rad har ett kostnadskonto i stället för ett intäktskonto. Tryck Spara leverantörsskulderna.
- Under en sparad lista visas summan och verifikationen rad för rad. Tryck Skapa utkast, granska utkastet och tryck Bokför.
Listan är underlaget och går att ändra hur många gånger som helst. Det är verifikationen som är bokföring, och en bokförd verifikation kan inte ändras, bara rättas. Utkastet dateras på räkenskapsårets sista dag.
Momsen bokförs på de vanliga momskontona, så den syns på Rapporter › Moms för årets sista period. Ändras inte momsen att betala när du bokfört fakturorna har något gått fel.
Programmet bokar tillbaka fakturorna i början av nästa år, under Bokslut, så att betalningen inte räknas en gång till.
Exempelfirman
Påhittade siffror En påhittad fotograf med enskild firma: bröllop och andra uppdrag, och försäljning av bilder. Momsregistrerad, redovisar momsen en gång per år och bokför med kontantmetoden. Räkenskapsåret är kalenderåret 2025.
Fotografen fotade ett bröllop i december och skickade en faktura på 12 500 kr. Kunden betalar i januari. Vid bokslutet tar fotografen upp fakturan i listan för kundfakturor, med momssatsen och intäktskonto 3001. Verifikationen ser ut så här:
| Konto | Namn | Debet | Kredit |
|---|---|---|---|
| 1510 | Kundfordringar | 12 500 kr | |
| 3001 | Försäljning inom Sverige, 25 % moms | 10 000 kr | |
| 2611 | Utgående moms på försäljning inom Sverige, 25 % | 2 500 kr | |
| Summa | 12 500 kr | 12 500 kr | |
Tas upp vid bokslutet. Momsen på 2 500 kr följer med i årets sista momsdeklaration.
Intäkten på 10 000 kr hör nu till 2025, och kundfordringen på 12 500 kr syns i balansräkningen i fält B7. Momsen på 2 500 kr ingår i de 62 500 kr utgående moms som momsdeklarationen för 2025 visar.
Vanliga fel
Att kontrollera
Fakturorna tas upp efter att momsdeklarationen är lämnad
Skatteverket skriver att momsen på obetalda fakturor ska redovisas i deklarationen för den sista perioden. Har du lämnat den utan dem är den deklarationen ofullständig. En inlämnad momsdeklaration rättas genom att hela deklarationen lämnas på nytt, se Fel i en inlämnad momsdeklaration. Om du redan har avräknat momsen i steg 3 stämmer avräkningen inte längre, och momssidan säger till om det.
Att kontrollera
Beloppet skrivs utan moms
Beloppet på varje rad är det fakturan lyder på, inklusive moms. Programmet räknar ut momsen ur beloppet och momssatsen. Skriver du nettobeloppet blir både intäkten och momsen för låga.
Källa: Grundbokens sida Obetalda fakturor, kolumnen Belopp inkl. moms
Att kontrollera
Leverantörsfakturor glöms bort
Skatteverket nämner både fordringar och skulder. Kundfakturorna fylls delvis i åt dig, leverantörsfakturorna inte. Gå igenom det som kommit i december och januari och som du inte betalat, så att kostnaden hamnar i rätt år.
Vad det betyder för deklarationen
Kundfordringarna står i fält B7 på NE-bilagan och intäkten i R1. Leverantörsskulderna står i B15 och kostnaden i R5 eller R6, beroende på kontot. För exempelfirman är kundfordringen i B7 12 500 kr. Momsen på fakturorna ingår i skatteskulden i B14.
Fördjupa dig
- Bokföra i enskild firma: vad du måste göra, och när
Vad bokföringslagen kräver av en enskild firma: när en affärshändelse ska bokföras, vad en verifikation måste innehålla och hur länge allt sparas.
- Moms i enskild firma: gränser, satser och hur ofta du deklarerar
När måste en enskild firma momsregistrera sig, vilken momssats gäller för vad, och hur ofta ska momsen deklareras? Aktuella gränser och satser.
Vill du slippa räkna ut det här själv?
Grundboken är ett bokföringsprogram för enskild firma som räknar fram de här siffrorna ur din egen bokföring. Det är gratis. Lämna din adress så skickar jag ett mejl med nedladdningslänken.
Källor
- Skatteverket: Bokföring – vad kräver lagen? (hämtad 2026-10-02)
- Skatteverket: När ska jag deklarera moms, avsnittet Sista deklarationen på beskattningsåret (hämtad 2026-10-02)