 Grundboken
5. Varulager i bokslutet för enskild firma: inventering och värdering
Vad steget är och varför
Varulager är de materiella tillgångar du har för avsikt att sälja eller använda i det du tillverkar. En fotograf som säljer tryckta bilder eller fotoböcker kan ha ett lager. En firma som bara säljer tjänster och inte har material liggande har inget.
Varor du köpt in kostar pengar det år du köper dem, men de är ingen kostnad förrän de säljs. Ligger de kvar på hyllan vid årsskiftet ska de tas upp som en tillgång. Utan det blir årets resultat för lågt, eftersom hela inköpet räknas som kostnad.
Så går det till:
- Inventera. Räkna lagret på räkenskapsårets sista dag, post för post. Skatteverket skriver att inventeringen ska göras minst en gång per år och att du ska skriva under listorna.
- Värdera. Du tar upp lagret till vad varorna kostade att köpa in, inklusive frakt och tull. Vid förenklat årsbokslut får du använda värdet enligt den senaste fakturan.
- Schablon. Med schablonregeln får du ta upp lagret till 97 procent (regel som gäller varje år, Skatteverket, Varulager, hämtad 2026-10-02) av anskaffningsvärdet. Då ska alla varor i lagret tas upp till anskaffningsvärdet.
Är värdet på lagret högst ett halvt prisbasbelopp, 29 400 kronor (inkomstår 2025, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02) för 2025 och 29 600 kronor (inkomstår 2026, Skatteverket, Avdrag för värdeminskning, hämtad 2026-10-02) för 2026, behöver du inte ta upp något lager i det förenklade årsbokslutet. Inköpen är då en kostnad, tillsammans med de varor du hade vid årets början.
Varor som är sålda och levererade men inte fakturerade är en fordran och hör inte till lagret.
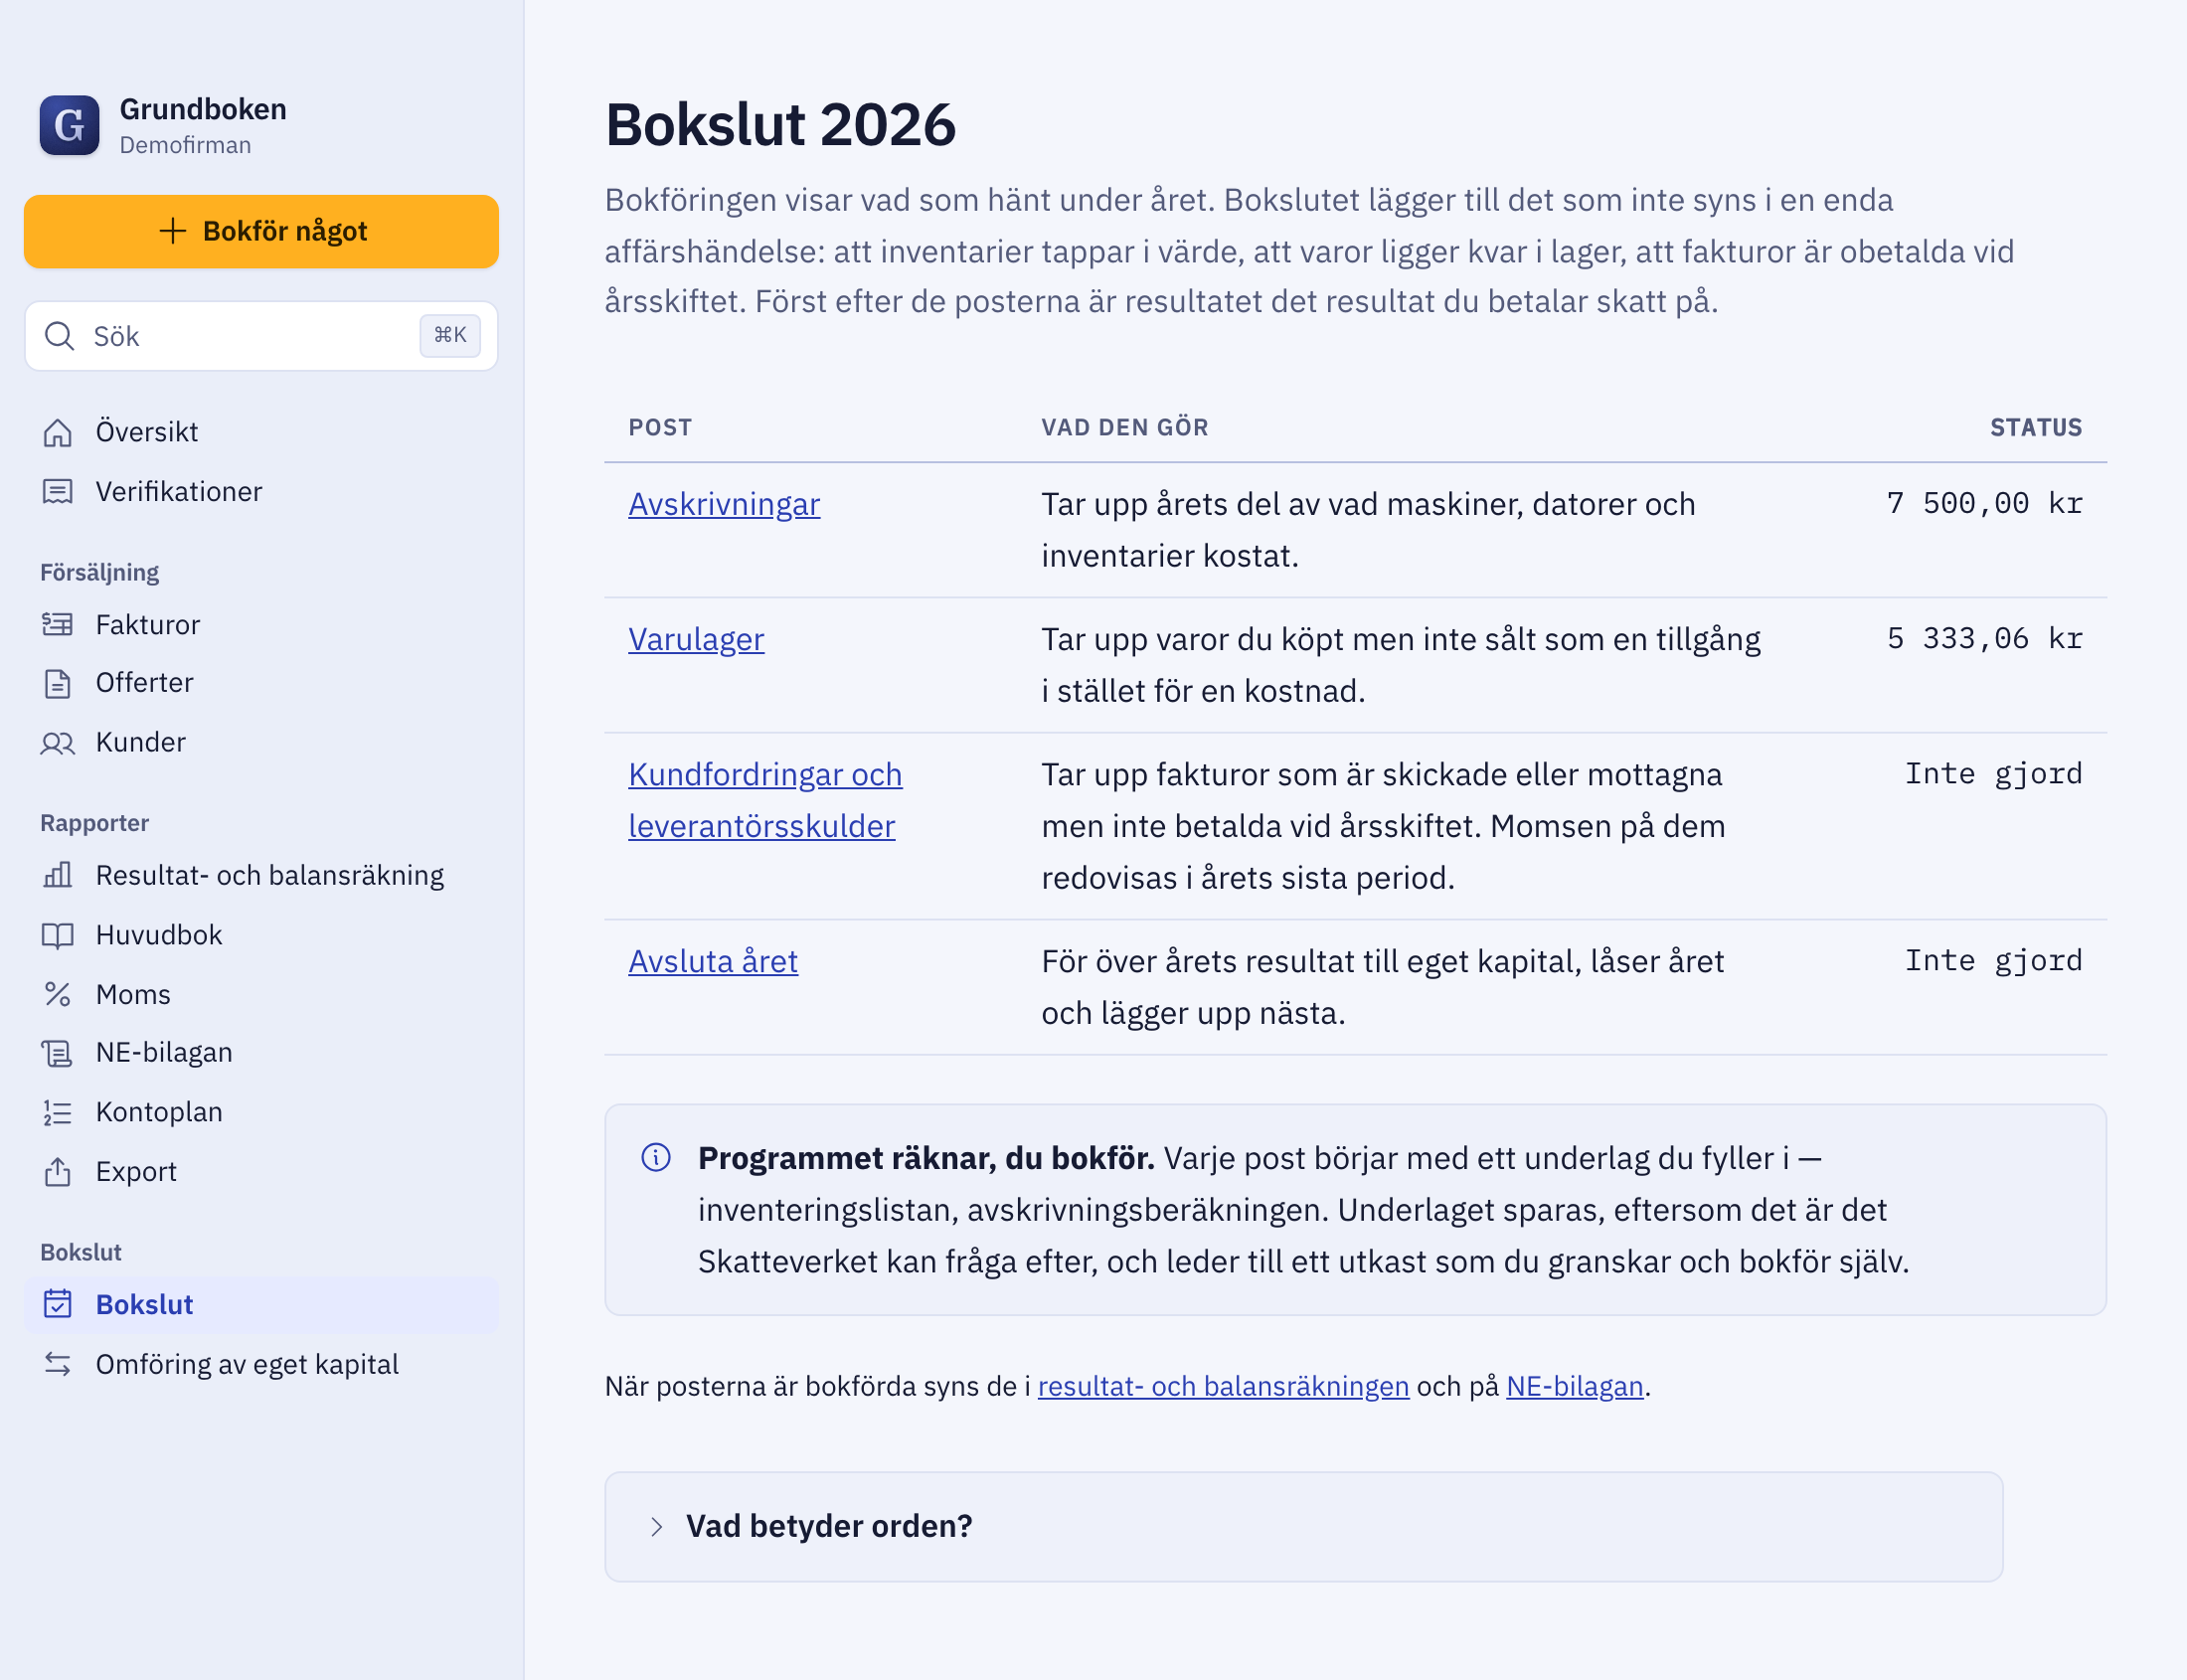
I Grundboken
BokslutVarulager
- Skriv in inventeringslistan under Inventeringslistan: varusort, antal och Styckpris, inköp. Styckpriset är vad varan kostade att köpa in, inte vad du säljer den för.
- Under Inkurans finns en kryssruta för schablonavdraget. Det är frivilligt.
- Skriv Dagen du räknade lagret och tryck Spara inventeringen.
- Skriv ut sidan, skriv under listan och spara den tillsammans med bokföringen.
- Under Verifikationen står hur mycket som redan ligger på konto 1400 Lager. Verifikationen bokför skillnaden upp till lagervärdet, mot konto 4990 Förändring av lager. Tryck Skapa utkast, granska och tryck Bokför.
Listan är underlaget och går att ändra. Verifikationen är bokföring och kan, när den är bokförd, bara rättas. Nästa år bokförs bara skillnaden mot det som redan står på kontot, så lagret räknas aldrig två gånger.
Lagret står kvar på konto 1400 till nästa bokslut. Har det minskat till dess föreslår programmet en nedskrivning av samma slag.
Exempelfirman
Påhittade siffror En påhittad fotograf med enskild firma: bröllop och andra uppdrag, och försäljning av bilder. Momsregistrerad, redovisar momsen en gång per år och bokför med kontantmetoden. Räkenskapsåret är kalenderåret 2025.
Fotografen säljer uppdrag och bilder som levereras digitalt. Det finns inga varor på hyllan vid årsskiftet, så det finns inget lager att inventera eller ta upp. Steget är klart utan någon bokning. Raden Varulager på sidan Bokslut står kvar som Inte gjord.
Hade fotografen också sålt tryckta fotoböcker hade böckerna som låg kvar i december räknats och tagits upp till inköpspris. Är värdet högst ett halvt prisbasbelopp behövs ändå ingen upptagning.
Vanliga fel
Att kontrollera
Försäljningspriset används i stället för inköpspriset
Lagret tas upp till anskaffningsvärdet, alltså vad varorna kostade att köpa in. Vinsten på dem hör till det år de säljs. Tar du upp lagret till försäljningspriset blir resultatet för högt.
Källa: Skatteverket, Varulager
Att kontrollera
Schablonen blandas med nedskrivning av enskilda varor
Använder du schablonregeln ska alla tillgångar i lagret tas upp till anskaffningsvärdet. Du får inte skriva ned vissa varor för sig och dra schablonen på resten.
Källa: Skatteverket, Varulager
Att kontrollera
Inventeringslistan är inte daterad och undertecknad
Skatteverket skriver att du ska skriva under inventeringslistorna. Programmet kan inte ta emot en namnteckning, så listan skrivs ut och undertecknas för hand. Spara den tillsammans med bokföringen.
Källa: Skatteverket, Varulager
Vad det betyder för deklarationen
Lagret står i fält B6 Varulager på NE-bilagan. Lagerförändringen bokförs på konto 4990 och räknas in i R5 Varor, material och tjänster. Ökar lagret under året minskar R5, och det bokförda resultatet blir högre. För exempelfirman, som saknar lager, är B6 noll.
Fördjupa dig
- Förenklat årsbokslut och K1: vad som gäller för enskild firma
Vem får göra ett förenklat årsbokslut, vad det består av, varför det heter K1 hos Bokföringsnämnden och förenklat årsbokslut hos Skatteverket.
- BAS-kontoplanen: så är den uppbyggd för enskild firma
Vad kontonumren betyder, hur få konton en enskild firma behöver, och vad den särskilda BAS-kontoplanen för förenklat årsbokslut är bra för.
Vill du slippa räkna ut det här själv?
Grundboken är ett bokföringsprogram för enskild firma som räknar fram de här siffrorna ur din egen bokföring. Det är gratis. Lämna din adress så skickar jag ett mejl med nedladdningslänken.
Källor
- Skatteverket: Varulager (hämtad 2026-10-02)
- Skatteverket, Avdrag för värdeminskning (hämtad 2026-10-02)